Letztes Update: 2. Oktober 2026 - 5 Min. Lesezeit
Firmenwagenrechner 2026: geldwerten Vorteil und Nettokosten berechnen
Die Kosten eines Firmenwagens lassen sich im Wesentlichen anhand von drei Faktoren berechnen: Bruttolistenpreis, Entfernung zur Arbeitsstätte und Antriebsart. Unser Rechner berücksichtigt diese Angaben und ermittelt daraus den geldwerten Vorteil. Außerdem sehen Sie direkt, wie sich das auf Ihr Nettogehalt auswirkt.
Dabei werden auch Elektro- und Hybridfahrzeuge, die unterschiedlichen Methoden für die Berechnung des Arbeitswegs sowie ein möglicher Eigenanteil berücksichtigt. Selbstständige finden unterhalb dieses Rechners einen zweiten Rechner, der speziell auf sie zugeschnitten ist.

Firmenwagenrechner 2026
Was kostet Sie Ihr Firmenwagen wirklich? Berechnen Sie anhand von Bruttolistenpreis, Antriebsart und Arbeitsweg, wie hoch der geldwerte Vorteil ausfällt und wie er sich auf Ihr Nettoeinkommen auswirkt.
So nutzen Sie den Rechner
Bruttolistenpreis. Nicht der Kaufpreis, sondern die Listenpreisempfehlung des Herstellers bei Erstzulassung inklusive Sonderausstattung und Umsatzsteuer. Rabatte, Leasingraten und Gebrauchtwagenwerte spielen keine Rolle – auch ein zehn Jahre alter Wagen wird mit seinem damaligen Neupreis angesetzt. Den Wert finden Sie in der Regel in Ihrer Überlassungsvereinbarung. Der Rechner rundet automatisch auf volle 100 € ab. Was genau dazugehört, steht im Detail unter geldwerter Vorteil beim Firmenwagen.
Antriebsart. Die Antriebsart hat direkten Einfluss auf die Höhe des geldwerten Vorteils. Für Verbrenner gilt grundsätzlich die 1-%-Regelung, während für bestimmte Elektro- und Hybridfahrzeuge reduzierte Bemessungsgrundlagen gelten. Die richtige Auswahl kann das Ergebnis daher deutlich verändern.
Anschaffungszeitraum. Diese Angabe wird nur bei Elektro- und Hybridfahrzeugen abgefragt. Entscheidend ist, wann das Fahrzeug angeschafft wurde – nicht, in welchem Steuerjahr Sie es aktuell nutzen.
Beim Elektroauto entscheidet der Zeitraum über die Preisgrenze, bis zu der 0,25 % statt 0,5 % gelten:
| Anschaffung | Grenze |
|---|---|
| bis 31.12.2023 | 60.000 € |
| 01.01.2024 bis 30.06.2025 | 70.000 € |
| ab 01.07.2025 | 100.000 € |
Beim Plug-in-Hybrid entscheidet er über die geforderte elektrische Mindestreichweite. Die Halbierungsregelung gilt, wenn das Fahrzeug einen CO₂-Ausstoß von höchstens 50 g/km hat oder die jeweils vorgeschriebene elektrische Mindestreichweite erreicht:
| Anschaffung | Mindestreichweite |
|---|---|
| bis 31.12.2021 | 40 km |
| 01.01.2022 bis 31.12.2024 | 60 km |
| ab 01.01.2025 | 80 km |
CO₂-Ausstoß und Reichweite. Beide Werte stehen in der Zulassungsbescheinigung Teil I. Es genügt, wenn eine der beiden Bedingungen erfüllt wird.
Entfernung zur ersten Tätigkeitsstätte. Die einfache Strecke, nicht Hin- und Rückweg. Tragen Sie 0 ein, wenn Sie den Wagen nicht für den Arbeitsweg nutzen.
Berechnung des Arbeitswegs. Bei der pauschalen 0,03 %-Methode wird der geldwerte Vorteil monatlich berechnet, unabhängig davon, wie oft Sie tatsächlich zur Arbeit fahren. Bei der Einzelbewertung mit 0,002 % zählt dagegen jeder Tag, an dem Sie zur Arbeit fahren. Diese Methode kann sich vor allem lohnen, wenn Sie regelmäßig weniger als 15-mal im Monat zur Arbeitsstätte fahren. Dafür müssen Sie Ihrem Arbeitgeber die tatsächlichen Fahrtage nachweisen. Mehr als 180 Fahrtage im Jahr können bei der Einzelbewertung nicht berücksichtigt werden. Kommen Sie über 180 Fahrten im Jahr, weist der Rechner Sie darauf hin.
Eigenanteil pro Monat. Zahlungen an Ihren Arbeitgeber mindern den geldwerten Vorteil, höchstens bis auf null.
Steuersatz und Sozialabgaben. Diese beiden Angaben beeinflussen nur die Schätzung Ihrer tatsächlichen Nettobelastung, nicht den geldwerten Vorteil selbst. Wenn Sie Ihren Grenzsteuersatz nicht kennen, können Sie einen Schätzwert zwischen 25 und 42 % ansetzen. Bei den Sozialabgaben können Sie 0 angeben, wenn Ihr Gehalt über der Beitragsbemessungsgrenze liegt.
So lesen Sie das Ergebnis
Der Rechner gibt Ihnen zwei Zahlen.
Der geldwerte Vorteil erhöht Ihr zu versteuerndes Einkommen. Er wird nicht ausgezahlt, sondern von Ihrem Arbeitgeber in der Gehaltsabrechnung berücksichtigt und versteuert.
Die Nettoabschätzung zeigt, was Sie der Firmenwagen dadurch tatsächlich kostet: die zusätzlichen Steuern und Sozialabgaben auf den geldwerten Vorteil. So können Sie die Kosten des Firmenwagens besser mit einer privaten Alternative vergleichen.
Die Aufschlüsselung darunter zeigt beide Bausteine getrennt – private Nutzung und Arbeitsweg – sowie einen eventuellen Eigenanteil.
Was der Rechner nicht abbildet
- Die Nettoabschätzung ist ein Richtwert. Sie basiert auf Ihrem Grenzsteuersatz und ersetzt keine vollständige Lohnabrechnung. Steuerklasse, Freibeträge und Beitragsbemessungsgrenzen werden dabei nicht berücksichtigt.
- Die Entfernungspauschale ist nicht eingerechnet. Trotz Firmenwagen können Sie 0,38 € je Entfernungskilometer als Werbungskosten geltend machen. Das gleicht einen Teil des Arbeitswegzuschlags wieder aus – mehr dazu im Artikel zur Pendlerpauschale.
- Ladestrom ist nicht enthalten. Die früheren monatlichen Pauschalen sind zum 1.1.2026 entfallen und wurden durch eine Abrechnung nach tatsächlich geladenen Kilowattstunden ersetzt. Wenn Sie den Ladestrom selbst bezahlen, entstehen Ihnen zusätzliche Kosten, die in dieser Berechnung nicht enthalten sind.
Selbstständige
Unter dem Ergebnis öffnen Sie über den Button „Sie sind selbstständig? Zum Rechner für Selbstständige” eine zweite Maske. Statt des geldwerten Vorteils wird hier die private Nutzungsentnahme berechnet. Außerdem berücksichtigt der Rechner drei Besonderheiten, die bei Arbeitnehmern keine Rolle spielen: den nicht abziehbaren Anteil der Fahrten zwischen Wohnung und Betrieb, die Umsatzsteuer auf die private Nutzung und die Kostendeckelung der tatsächlichen Kfz-Kosten.
Bruttolistenpreis, Antriebsart und Entfernung übernimmt der Rechner aus den Feldern oben. Die Voraussetzungen und steuerlichen Besonderheiten erklären wir ausführlich in unserem Artikel zur 1 %-Regelung für Selbstständige.
Fahrtenbuch statt Pauschale
Die 1%-Regelung fragt nicht danach, wie viel Sie privat fahren. Nutzen Sie den Wagen überwiegend beruflich, ist ein Fahrtenbuch oft deutlich günstiger – dann versteuern Sie nur den tatsächlichen privaten Anteil.
Welche Methode für Sie günstiger ist, zeigen wir in unserem Vergleich zu Fahrtenbuch und 1 %-Regelung.
Mit Driversnote zeichnen Sie Ihre Fahrten automatisch auf und erstellen daraus einen Bericht, der die Anforderungen an ein ordnungsgemäß geführtes Fahrtenbuch erfüllt.
- Was ist die 1%-Regelung? – Grundlagen, Anwendung und Sonderfälle
- Geldwerter Vorteil beim Firmenwagen – was dazugehört und wie er versteuert wird
- Fahrtenbuch oder 1%-Regelung – der Methodenvergleich
- 1%-Regelung für Selbstständige – Firmenwagen, Nutzungsentnahme, Umsatzsteuer
- Firmenwagen ohne 1%-Regelung und ohne Fahrtenbuch – geht das?
- Anforderungen an ein ordnungsgemäßes Fahrtenbuch – das müssen Sie wissen
Rechtsstand 2026. Dieser Artikel ersetzt keine Steuerberatung. Angaben ohne Gewähr.
FAQ
Den Bruttolistenpreis bei Erstzulassung, nicht den Kaufpreis. Rabatte, Leasingraten oder der aktuelle Wert eines Gebrauchtwagens sind unerheblich.
Weil sich die steuerlichen Voraussetzungen für Elektro- und Plug-in-Hybridfahrzeuge im Laufe der Zeit geändert haben. Für Elektrofahrzeuge gelten je nach Anschaffungszeitraum unterschiedliche Bruttolistenpreisgrenzen, bei Plug-in-Hybriden unterschiedliche Anforderungen an CO₂-Ausstoß und elektrische Reichweite. Maßgeblich ist der Zeitraum, in dem das Fahrzeug angeschafft wurde.
Ja. Auch beim Arbeitsweg wirkt sich die Vergünstigung für Elektrofahrzeuge aus. Der Zuschlag von 0,03 % wird also entsprechend reduziert: Bei der Halbierungsregelung entspricht er effektiv 0,015 %, bei der Viertelregelung 0,0075 % je Entfernungskilometer. Genau genommen wird dabei nicht der Prozentsatz geändert, sondern ein entsprechend reduzierter Bruttolistenpreis zugrunde gelegt. Im Ergebnis wirkt sich das aber genauso aus.
Bei der pauschalen 0,03-%-Methode werden Homeoffice-Tage nicht berücksichtigt, der monatliche Zuschlag bleibt grundsätzlich unverändert. Wenn Sie regelmäßig im Homeoffice arbeiten, können Sie stattdessen die Einzelbewertung mit 0,002 % nutzen. Dabei werden nur die tatsächlichen Tage berücksichtigt, an denen Sie mit dem Fahrzeug zwischen Wohnung und erster Tätigkeitsstätte gefahren sind.
Ja. Wenn Ihr Eigenanteil genauso hoch ist wie der geldwerte Vorteil, sinkt dieser auf null. Der Betrag kann aber nicht unter null sinken. Ein überschüssiger Eigenanteil bringt Ihnen also keinen zusätzlichen Steuervorteil.
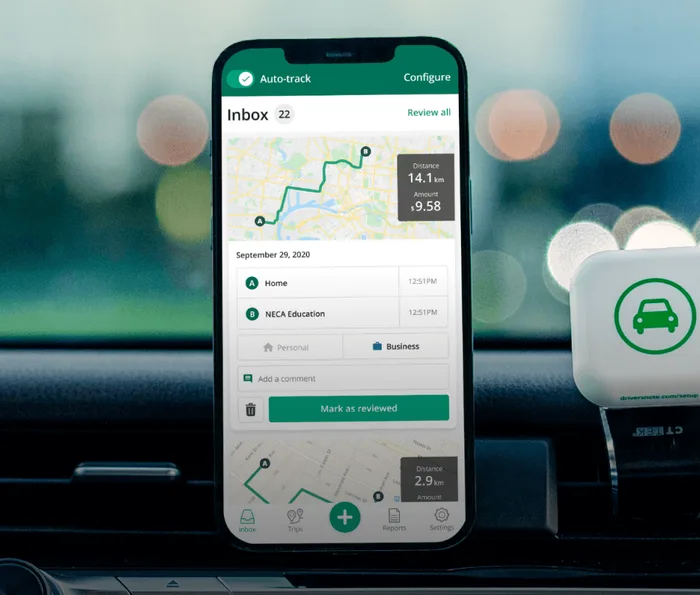
Keine Lust mehr, Fahrten per Hand einzutragen?
Mühelos. Steuerlich korrekt. Befreiend.
 Fahrten automatisch tracken
 Fahrten kategorisieren
 Berichte gemäß steuerlicher Vorgaben